핵심 요약
- 반도체 지수 ETF(SOXX)가 2026년 23.1% 오르는 동안 3배 ETF SOXL은 26.4% 잃었습니다. 같은 기간 나스닥100은 -0.9%, TQQQ는 -21.4%입니다. 2025년 말부터 11월 20일 종가까지 224거래일을 야후 파이낸스 수정주가로 계산했습니다.
- 음의 복리 효과는 '하루' 3배를 매일 다시 맞추는 구조에서 생기는 깎임입니다. 지수가 10% 올랐다 10% 내리면 1%를 잃지만, 3배 ETF는 30% 올랐다 30% 내려 9%를 잃습니다. SOXL은 하루 단위로는 SOXX의 2.96배로 약속을 지켰고, 이 깎임이 224거래일 쌓였습니다.
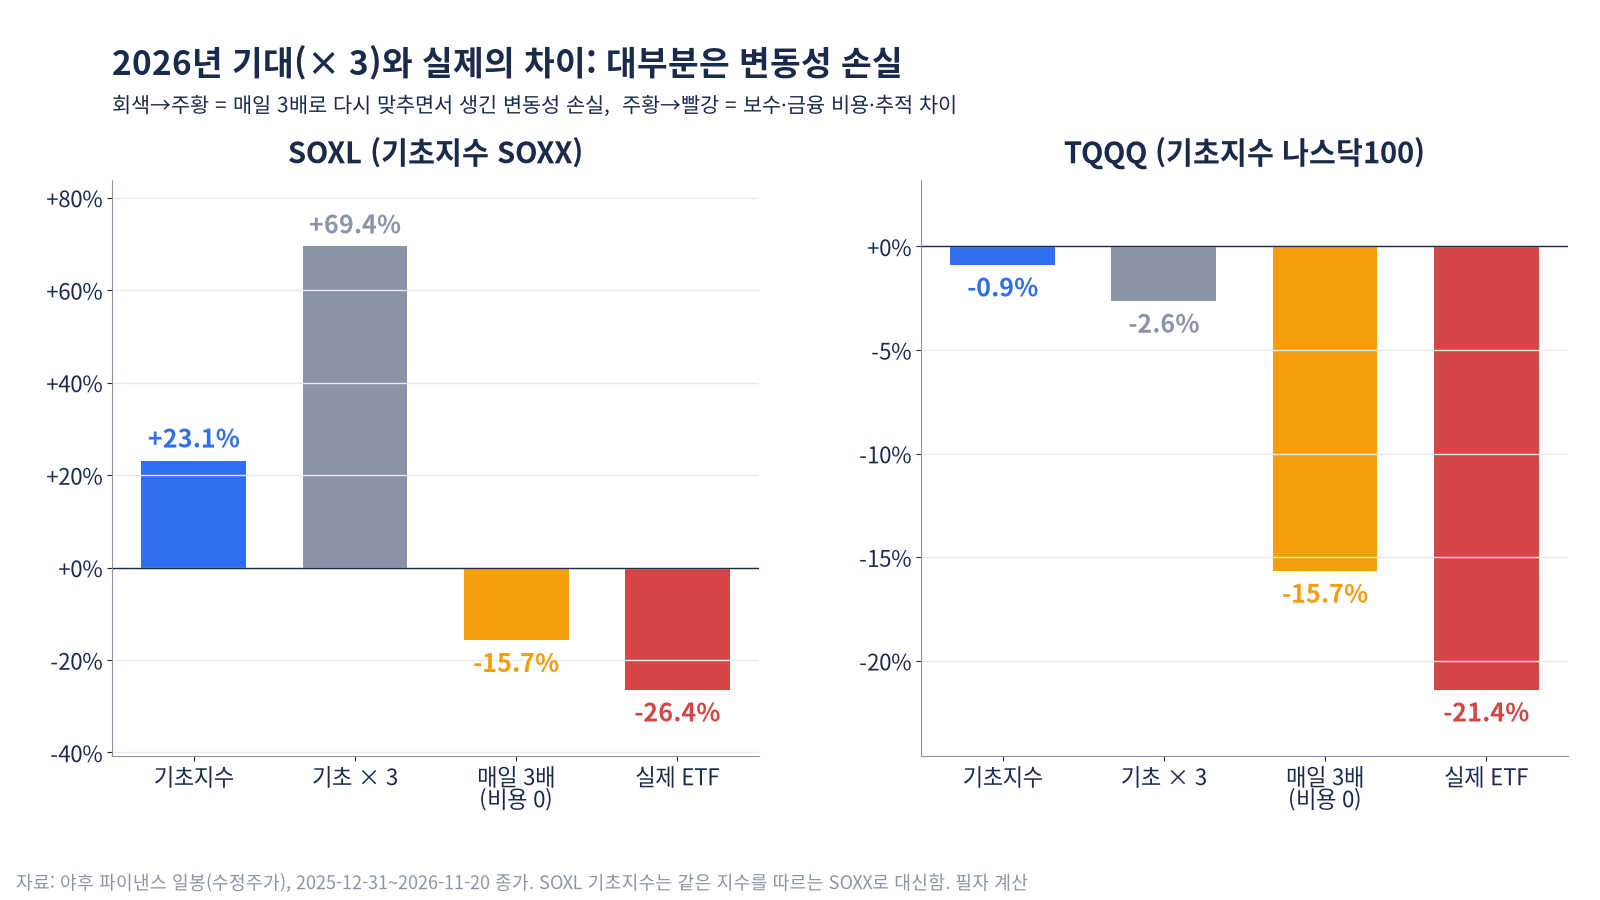
- 지수 × 3(+69.4%)과 실제(-26.4%)의 차이 96%p 가운데 85%p가 이 깎임(음의 복리 효과), 약 11%p가 보수·금융 비용·추적 차이입니다. 깎임은 흔들림의 제곱에 비례하고, 2026년 SOXX는 하루 3% 넘게 움직인 날이 71일로 나스닥100(11일)의 6배가 넘었습니다.
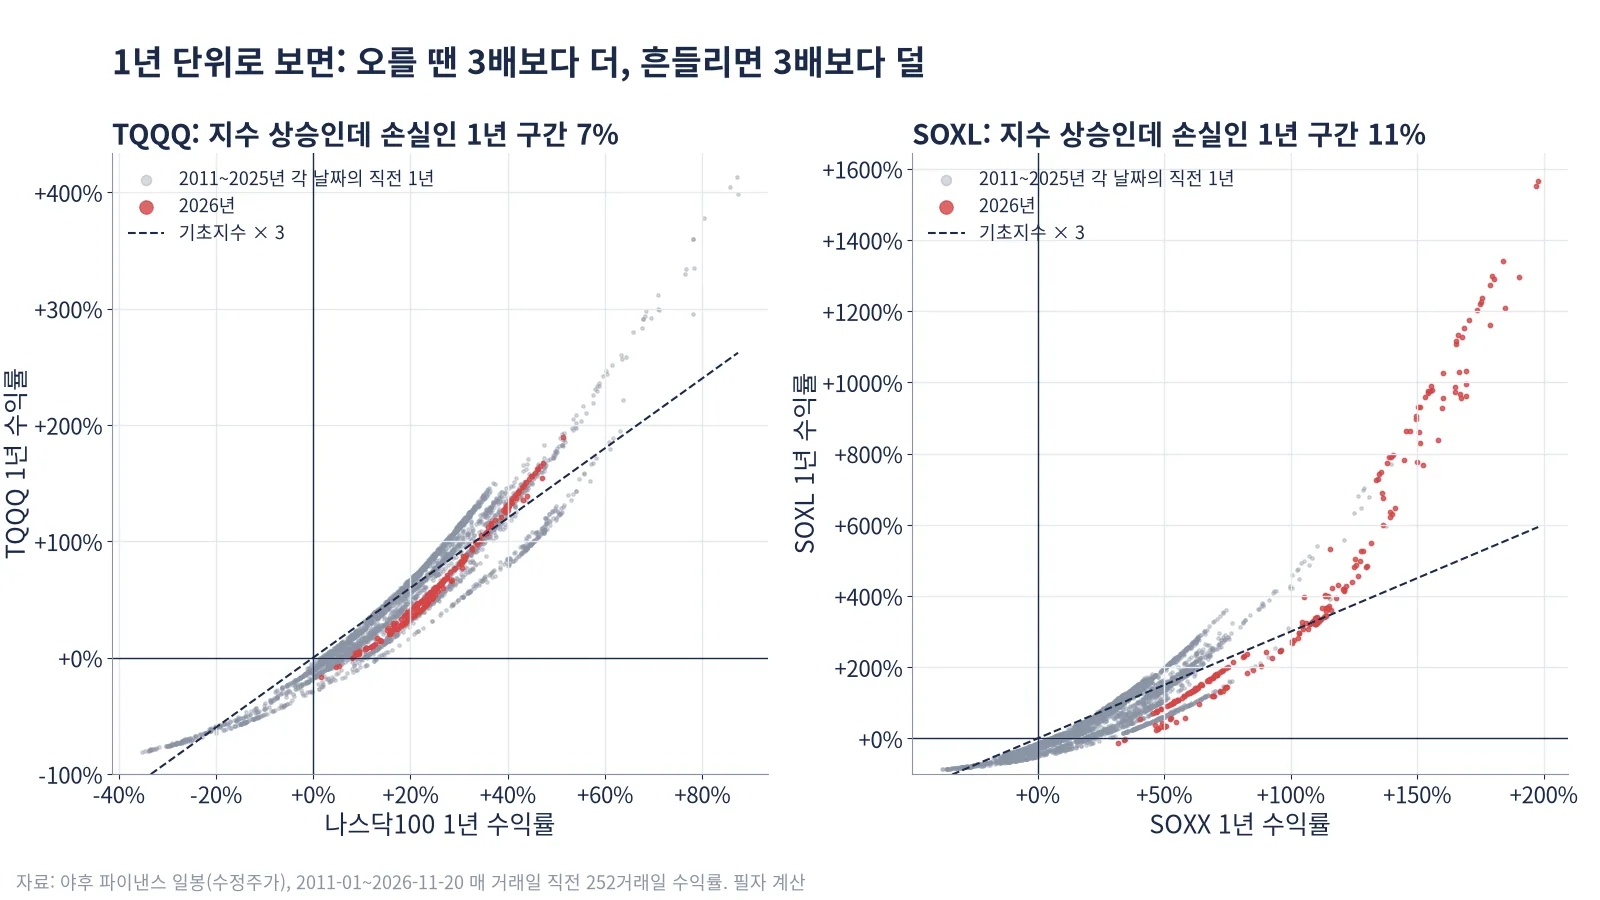
- 지수가 크게 오른 해에는 3배보다 더 벌기도 했습니다. 2011년부터 1년 구간 3,744개를 보면 SOXX가 60% 넘게 오른 1년의 72%에서 SOXL이 지수 × 3보다 더 벌었고, 지수가 제자리인 채 흔들린 1년은 예외 없이 3배보다 덜 벌었습니다. 이 글은 투자 권유가 아닙니다.
최종 수정 2026-11-21
- 기준: 시세와 수익률은 2026년 11월 20일(금) 미국 정규장 종가, SOFR는 11월 19일, 지수 구성종목은 9월 30일, SOXL 스왑 금리는 7월 31일 공시 기준입니다.
- 바뀌는 것: 레버리지 ETF는 하루에 10% 넘게 움직이므로 '회복에 필요한 상승률'은 11월 23일(월) 장부터 달라집니다. 11월 월간 수익률은 11월 30일 종가로 고칩니다.
- 수정 기록: 2026-11-21 첫 발행.
아직 확인 안 된 것
- SOXL이 보수와 금리로 예상한 것보다 약 5%p 더 잃은 이유. 운용사가 은행에 내는 스왑 웃돈(가산금리)이 7월 말 공시에서 크게 올랐지만 연중 값은 공시가 없어, 이 웃돈 몫과 이 글이 기초지수 대신 SOXX를 쓴 오차를 나누지 못했습니다.
- 국내시장복귀계좌(RIA) 양도세 공제(조세특례제한법 제91조의26, 2025년 12월 23일 이전부터 보유한 해외주식을 2026년 8~12월에 팔면 양도소득금액의 최대 50%)에 SOXL·TQQQ 같은 해외 ETF가 들어가는지.
목차
- SOXL 주가, 지수 +23%인데 -26%: 2026년 일봉 계산
- 음의 복리 효과 뜻과 예시: 매일 3배를 다시 맞추면 생기는 일
- 지수 × 3과 실제 사이 96%p: 변동성 손실과 비용으로 나누기
- 레버리지가 이긴 해와 진 해: 2011년부터 1년 단위로 보면
- 지금 들고 있다면: 연초 값까지 +36%, 고점까지 +873%
- SOXL 뜻과 구성종목, TQQQ와 다른 점
- 한국에서 사고팔 때: 사전교육, 예탁금, 세금
- 레버리지 ETF를 사기 전에 확인할 4가지
- 출처
SOXL 주가, 지수 +23%인데 -26%: 2026년 일봉 계산
2026년 들어 11월 20일까지 반도체 지수 ETF SOXX는 23.1% 올랐고 SOXL은 26.4% 잃었습니다.
| 2026년 1월~11월 20일 | 기초지수 | 3배 ETF |
|---|---|---|
| 반도체 (SOXX → SOXL) | +23.1% | -26.4% |
| 나스닥100 (지수 → TQQQ) | -0.9% | -21.4% |
2025년 마지막 거래일(12월 31일) 종가를 0으로 두고 2026년 11월 20일 종가까지 224거래일을 계산했습니다. 데이터는 야후 파이낸스 일봉의 수정주가(분할과 분배금 반영)이고, SOXL의 기초지수 값은 같은 지수를 따르는 iShares 반도체 ETF(SOXX)로, TQQQ의 기초지수는 나스닥100 지수(^NDX)로 대신했습니다. SOXL 종가는 2025년 말 42.03달러에서 11월 20일 30.92달러가 됐습니다.
기준을 1년 전(2025년 11월 20일)으로 넓혀도 SOXX가 38.5% 오르는 동안 SOXL은 0.4%로 제자리였습니다.
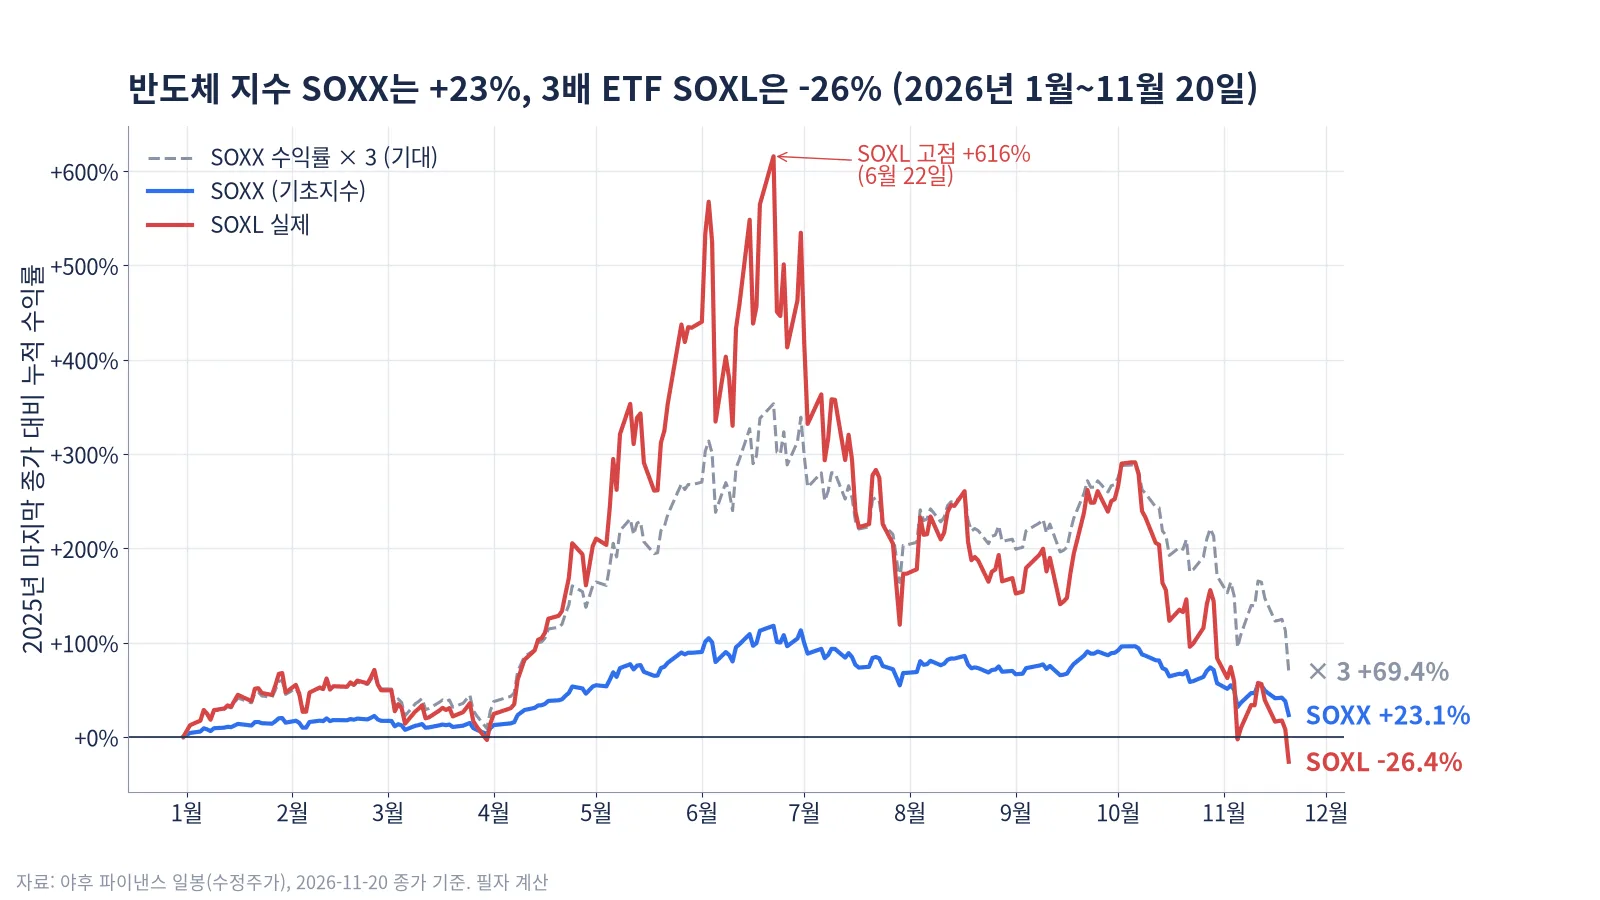
그래프에서 보이듯 SOXL이 처음부터 진 것은 아닙니다. 4월(SOXX +40.4%)과 5월(+23.3%)처럼 한 방향으로 크게 오른 달에는 SOXL이 SOXX × 3보다 더 올라 6월 22일 연초 대비 +616%가 됐습니다. 같은 날 SOXX는 +117.7%였습니다. 그 뒤 SOXX가 고점에서 43.4% 내리는 동안 SOXL은 89.7% 빠졌습니다. 11월 5일(SOXX -12.2%, SOXL -38.7%)과 11월 20일(SOXX -10.5%, SOXL -31.7%) 이틀이 특히 컸습니다. 보도는 중간선거 뒤 데이터센터 규제 우려와 엔비디아 경영진 소식을 원인으로 꼽았습니다. 엔비디아 쪽 사정은 엔비디아 주가 급락 이유에, 그 전 AI 주 흔들림은 AI 버블 붕괴 정리에 따로 정리했습니다.
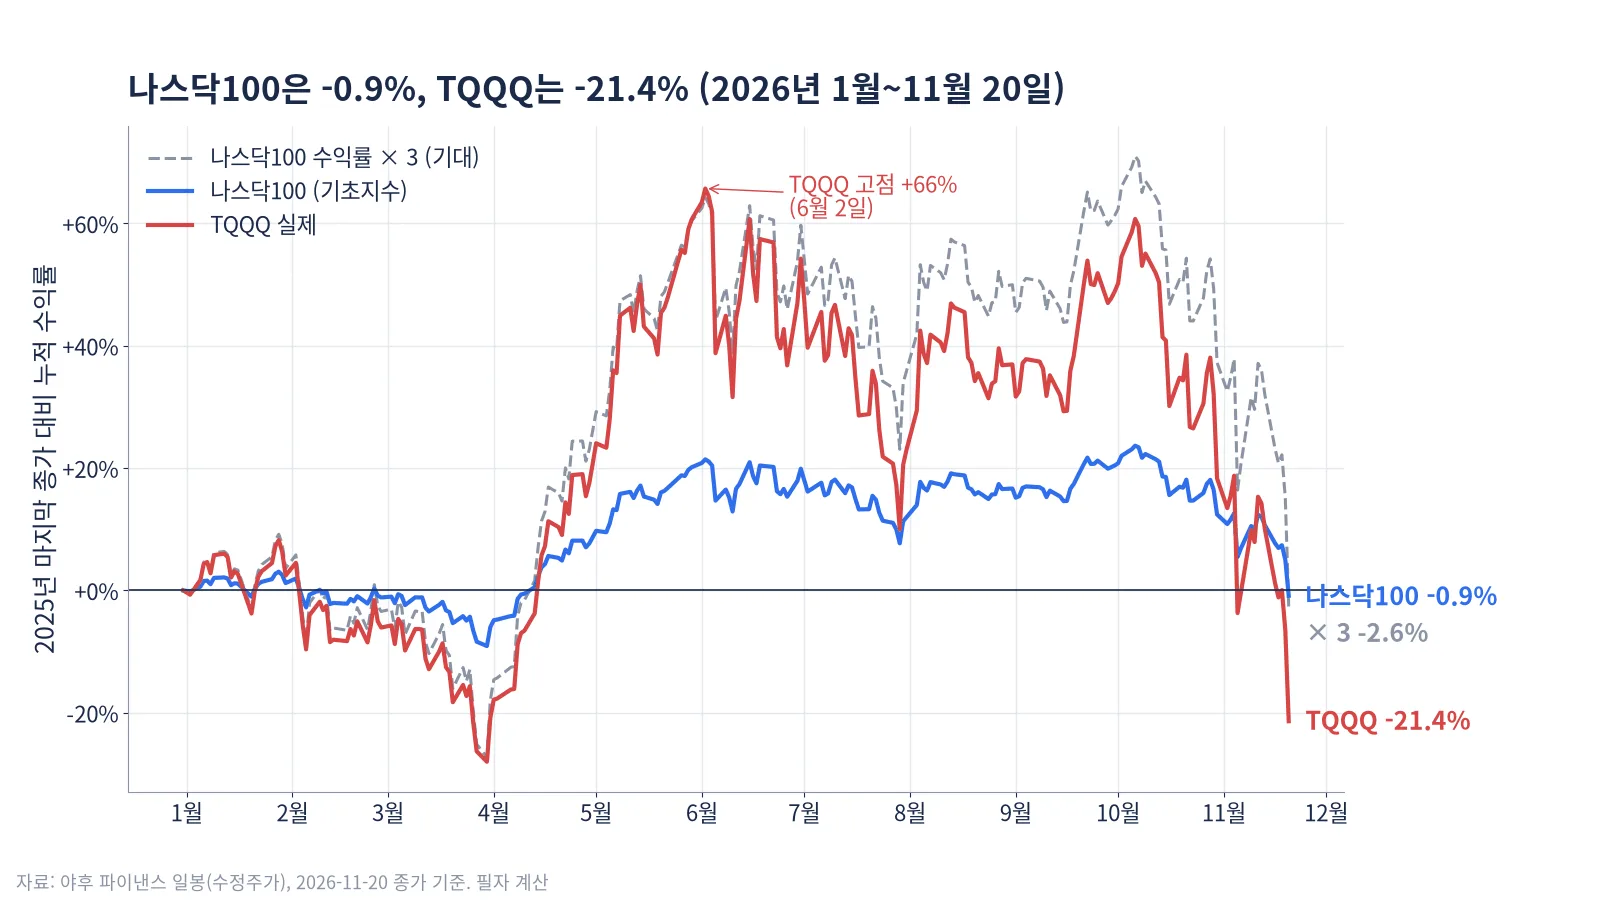
TQQQ도 같은 모양입니다. 나스닥100은 10월 6일 연초 대비 +23.7%로 고점을 찍었지만 TQQQ의 고점은 그보다 넉 달 이른 6월 2일(+65.7%)이었습니다. 지수는 6월 이후 고점을 한 번 더 높였는데, TQQQ는 그 사이 흔들림에 깎여 6월 고점을 다시 넘지 못했습니다.
투자자 전체의 손익으로 봐도 연중 이익은 사라졌습니다. 소시에테제네랄(SocGen)은 11월 중순 분석에서, 투자자 전체의 2026년 누적 손익(달러 기준)이 6월 말~7월 정점에 TQQQ 약 170억 달러, SOXL 약 400억 달러였다가 11월에 거의 본전으로 돌아왔다고 밝혔습니다(Seeking Alpha 기사의 TradingView 전재본). 하락 중에도 돈은 들어왔습니다. SOXL이 47.9% 내린 10월에 이 ETF로 72억 7천만 달러가 순유입됐고(24/7 Wall St), 같은 달 국내 투자자의 SOXL 순매수는 29억6785만 달러로 해외 종목 1위였습니다(매경이코노미). 한국예탁결제원 자료를 인용한 보도에 따르면 11월 17일 국내 투자자의 SOXL 보관액은 41억6775만 달러입니다(조선일보, 2026-11-19).
음의 복리 효과 뜻과 예시: 매일 3배를 다시 맞추면 생기는 일
SOXL과 TQQQ의 목표는 '하루' 수익률의 3배입니다. 오늘 지수가 2% 오르면 6% 오르고, 2% 내리면 6% 내리도록 매일 장 마감 무렵 노출을 다시 맞춥니다. 2026년 하루하루의 수익률을 짝지어 보면 SOXL은 평균 SOXX의 2.96배, TQQQ는 나스닥100의 2.97배로 움직였습니다. 상관계수는 0.999로, 두 상품이 기초지수와 거의 한 몸처럼 움직였다는 뜻입니다.
문제는 하루 3배를 여러 날 이어 붙이는 데서 생깁니다. 가장 단순한 예가 오르고 내리기를 반복하는 장입니다.
| 지수 움직임 | 지수 결과 | 3배 ETF 결과 |
|---|---|---|
| +10% 뒤 -10% | 1.10 × 0.90 = -1.0% | 1.30 × 0.70 = -9.0% |
| +5%, -5%를 5번 (10거래일) | -1.2% | -10.8% |
| 2026년 SOXX 실제 224거래일 | +23.1% | -15.7% (비용 0 가정) |
지수가 10% 올랐다가 10% 내리면 1%를 잃습니다. 3배 ETF는 30% 올랐다가 30% 내려 9%를 잃습니다. 단순히 3을 곱한 -3%보다 6%p를 더 잃습니다. 내릴 때는 이미 불어난 돈의 30%를 잃고, 오를 때는 줄어든 돈의 30%만 벌기 때문입니다. 이것이 흔히 '음의 복리 효과', 영어로 변동성 손실(volatility decay)이라 부르는 현상입니다. 금융위원회도 2026년 5월 단일종목 레버리지 상품 안내에서 '음(-)의 복리효과'라는 이름으로 같은 현상을 예로 들었습니다. 주가가 100원에서 80원으로 내렸다가 100원으로 돌아와도, 2배 상품은 60원을 거쳐 90원이 돼 10원을 잃습니다(금융위원회 보도자료, 2026-05-15).
흔들림이 클수록 얼마나 더 깎이는지는 근사식으로 잴 수 있습니다. σ(시그마)는 하루 수익률이 평균에서 얼마나 출렁이는지를 나타내는 값(변동성)이고, 그 제곱 σ²를 분산이라고 부릅니다. 기간 수익률이 R, 거래일이 T일이면 3배 ETF의 결과는 대략 (1+R)³ × e^(-3σ²T)입니다. 지수가 제자리(R = 0)여도 e^(-3σ²T)만큼은 줄어든다는 뜻입니다. 식에서 e 위에 붙은 3은 배수 L일 때 L(L-1)/2로 정해지는 깎임 계수로, 2배 ETF는 1, 3배 ETF는 3입니다. 같은 흔들림에서 3배 ETF가 2배 ETF보다 3배 빠르게 깎입니다.
나스닥100의 2026년(-0.87%, 연율 변동성 22.9%)을 넣으면 근사식 -15.3%, 비용 없이 매일 3배로 맞춘 계산 -15.7%로 거의 같았습니다. SOXX의 2026년(연율 변동성 53.0%)은 근사식 -11.7%, 비용 없이 매일 3배로 맞춘 계산 -15.7%로 차이가 났습니다. 하루 10% 넘게 움직인 날(3일)이 섞이면 근사식이 손실을 덜 잡습니다.
지수 × 3과 실제 사이 96%p: 변동성 손실과 비용으로 나누기
지수 × 3이라는 기대와 실제 결과 사이의 차이를 두 단계로 나눴습니다. 먼저 비용 없이 기초지수 하루 수익률의 정확히 3배를 매일 복리로 이어 붙인 '이론 3배'를 만들었습니다. 지수 × 3과 이론 3배의 차이가 변동성 손실이고, 이론 3배와 실제 ETF의 차이가 비용과 추적 차이입니다. 여기서 변동성 손실은 독자가 기대하는 '지수 × 3'을 기준으로 잰 값입니다.
| 2026년 1월~11월 20일 | 변동성 손실 | 비용·추적 차이 |
|---|---|---|
| SOXL (+69.4% → -15.7% → -26.4%) | 85.1%p | 10.7%p |
| TQQQ (-2.6% → -15.7% → -21.4%) | 13.0%p | 5.7%p |
지수 × 3과의 차이 대부분은 변동성에서 나왔습니다. 2026년 SOXX는 224거래일 가운데 71일을 하루 3% 넘게, 30일을 5% 넘게 움직였습니다. 같은 기간 나스닥100이 3% 넘게 움직인 날은 11일, 5% 넘게 움직인 날은 2일이었습니다. 연율 변동성으로 SOXX는 53.0%, 나스닥100은 22.9%였고, 근사식의 손실은 변동성의 제곱에 비례하므로((53.0 ÷ 22.9)² ≈ 5.4) 같은 기간이면 SOXX 쪽 깎임이 5배 넘게 큽니다. 공교롭게 비용 0 매일 3배 결과는 두 지수 모두 -15.7%입니다. 나스닥100은 지수가 제자리라서, SOXX는 지수가 23% 올랐지만 그만큼 더 흔들려서 같은 자리에 왔습니다.
하락만 떼어 보면 반대 현상도 보입니다. 최근 한 달(10월 21일~11월 20일) SOXX는 27.5% 내렸고, 지수 × 3은 -82.4%이지만 SOXL은 70.1% 내려 오히려 덜 잃었습니다. 한 방향으로 떨어지는 동안에는 매일 다시 맞추면서 노출이 줄어들기 때문입니다. 그러니 연간 수익 반납의 원인은 하락 그 자체보다, 4~6월의 큰 상승과 7월, 10~11월의 큰 하락이 번갈아 쌓인 왕복에 있습니다. 같은 하락도 크게 오른 뒤에 오면 이미 불어난 금액에서 3배로 빠집니다.
변동성 손실 다음 덩어리는 비용입니다. 3배 ETF는 투자금의 3배 노출 가운데 상당 부분을 스왑으로 만듭니다. 스왑은 운용사가 은행과 맺는 계약으로, 은행이 지수 수익률을 대신 주고 운용사는 그 대가로 이자를 냅니다. 이자는 하루짜리 단기금리(SOXL은 SOFR, TQQQ는 연방기금 실효금리)에 은행이 얹는 웃돈인 가산금리를 더해 정합니다. Avellaneda와 Zhang의 레버리지 ETF 분석은 3배 상품이 1년에 깎이는 몫을 대략 '3 × 분산 + 2 × 금리 + 보수'로 정리합니다(Avellaneda·Zhang, GARP Risk Professional 2010). 3배 가운데 1배는 내 돈이고 2배는 빌린 돈이라 금리가 2번 붙습니다. 가산금리를 빼고 단순 계산하면 아래와 같습니다(SOFR는 뉴욕연은과 Direxion 공시 기준).
| 항목 | 계산 | 값 |
|---|---|---|
| 빌린 2배 몫의 금리 | 2 × 3.8% (SOFR 7월 31일 3.65%, 11월 19일 3.91%의 중간) | 연 7.6% |
| 보수 | SOXL 0.75%, TQQQ 0.78% | 연 0.75~0.78% |
| 합계 | 7.6% + 0.75~0.78% | 연 약 8.4% |
| 224거래일로 환산 | 8.4% × 224 ÷ 252 | 약 7.4% |
| 실제 비용·추적 차이 (이론 3배 대비 비율) | TQQQ / SOXL | -6.8% / -12.7% |
TQQQ가 기준으로 쓰는 연방기금 금리도 목표 범위 3.75~4.00%(10월 28일 FOMC)라 같은 값으로 계산했습니다. TQQQ는 이 추정에 가깝고, SOXL은 5%p가량 더 빠졌습니다. 표의 -12.7%는 SOXL이 이론 3배로 남았을 금액보다 12.7% 적게 남았다는 뜻이고, 앞 표의 10.7%p를 비율로 나타낸 값입니다. Direxion 팩트시트도 보수 상한(0.95%) 약정에서 스왑 금융 비용 등을 빼고 있으며, 이를 포함하면 보수가 더 높아진다고 적습니다.
SOXL이 더 빠진 데는 가산금리가 컸을 것으로 봅니다(필자 추정). Direxion 공시에서 SOXL 지수 스왑의 가산금리는 1월 말과 4월 말 SOFR + 1%p 안팎이었는데, 7월 31일에는 9건이 SOFR + 0.53~7.00%p(BNP파리바 4.00%p, 뱅크오브아메리카 4.65%p, 씨티 7.00%p 등)로 뛰었습니다. 비슷한 시기 TQQQ의 나스닥100 스왑은 연방기금 실효금리 + 1.05~1.35%p였습니다(ProShares 2026년 8월 31일 공시). 여기에 이 글이 SOXL 기초지수 값 대신 SOXX 수정주가를 쓴 오차(SOXX의 보수와 분배금)가 섞여 있습니다.
레버리지가 이긴 해와 진 해: 2011년부터 1년 단위로 보면
2026년만 보면 레버리지 ETF는 나쁜 상품처럼 보입니다. 하지만 같은 계산을 2011년부터 매 거래일의 '직전 1년'으로 넓히면 그림이 달라집니다. 2011년 1월부터 2026년 11월 20일까지 3,744개 1년 구간을 쟀습니다. 실제 시세로 전략을 다시 계산하는 방식은 종가베팅 전략 검증 글과 같습니다.
| 2011년~2026년 11월, 1년 구간 3,744개 | TQQQ | SOXL |
|---|---|---|
| 지수 × 3보다 더 번 구간 | 40.4% | 31.6% |
| 지수는 올랐는데 ETF는 손실인 구간 | 7.0% | 11.0% |
| 2011년 초 대비 11월 20일 (지수 배수) | 107.9배 (11.1배) | 39.9배 (23.4배) |
긴 상승장에서는 레버리지 ETF가 압도적이었습니다. 2011년 초에 넣은 돈은 11월 20일까지 TQQQ에서 107.9배가 됐고, 같은 기간 나스닥100 지수는 11.1배였습니다. 반대로 2022년 한 해 나스닥100이 33.0% 내릴 때 TQQQ는 79.1%, SOXX가 35.1% 내릴 때 SOXL은 85.7% 잃었습니다. 지수 × 3(-99%, -105%)만큼 잃지 않은 것은 앞 절에서 본 하락장 효과입니다.
결국 결과를 가르는 것은 방향과 흔들림의 비율입니다. 한 방향으로 꾸준히 움직이면 매일 다시 맞추는 구조가 수익을 키우고, 오르내림이 크고 방향이 없으면 그 구조가 수익을 갉아먹습니다. 2026년 반도체는 연간으로는 올랐지만, 월별로 보면 4월 +40.4%, 7월 -21.2%, 10월 -17.1%, 11월(20일까지) -21.5%처럼 크게 오르내렸습니다.
지금 들고 있다면: 연초 값까지 +36%, 고점까지 +873%
| 11월 20일 종가에서 | SOXL (30.92달러) | TQQQ (41.20달러) |
|---|---|---|
| 2025년 말 종가까지 | +35.9% (42.03달러) | +28.0% (52.72달러) |
| 2026년 고점 종가까지 | +873% (300.77달러) | +112% (87.22달러) |
| 흔들림 없을 때 필요한 기초지수 최소 상승률 | +10.8% / +113% | +8.6% / +28% |
분배금을 뺀 종가 기준입니다. 마지막 줄은 기초지수가 하루도 흔들리지 않고 오른다고 가정한 값으로, (1 + 필요한 ETF 상승률)^(1/3) - 1로 구합니다. 예를 들어 SOXL이 6월 고점에 닿으려면 (300.77 ÷ 30.92)^(1/3) - 1 ≈ 113%, 곧 SOXX가 두 배 넘게 올라야 합니다. 2026년처럼 하루 3~10%씩 오르내리며 오른다면 그보다 더 올라야 합니다. 지수가 고점을 회복하는 것과 SOXL이 고점을 회복하는 것은 다른 일이고, 그 차이는 지수가 얼마나 오르느냐보다 얼마나 흔들리며 오르느냐에 달려 있습니다.
SOXL 뜻과 구성종목, TQQQ와 다른 점
SOXL의 정식 이름은 Direxion Daily Semiconductor Bull 3X ETF입니다. 운용사 Direxion은 투자 목표를 "보수와 비용을 빼기 전, NYSE Semiconductor Index 하루 성과의 300%"로 적습니다. 같은 팩트시트에 "하루보다 긴 기간에는 지수 누적 수익률의 3배를 기대하면 안 된다"는 경고도 있습니다(Direxion SOXL 팩트시트). 기초지수는 미국에 상장된 반도체 기업 가운데 큰 30개를 시가총액 기준(조정 가중)으로 담는 지수이고, iShares SOXX도 같은 NYSE Semiconductor Index(ICESEMIT)를 따릅니다. 뉴스에 자주 나오는 필라델피아 반도체지수(SOX)와는 다른 지수입니다.
| 지수 상위 구성종목 (2026-09-30) | 비중 |
|---|---|
| 인텔 | 9.61% |
| AMD | 9.29% |
| 마이크론 | 7.95% |
| 엔비디아 | 7.40% |
| 브로드컴 | 6.78% |
| 마벨, 어플라이드 머티리얼즈, KLA, 아날로그 디바이스, 램리서치 | 각 3.9~4.5% |
엔비디아 비중은 7.40%로 인텔, AMD, 마이크론보다 낮습니다. 업종으로는 반도체가 82.45%, 반도체 소재·장비가 17.55%입니다(Direxion 팩트시트, 지수 자료 2026년 9월 30일 기준).
| 비교 | SOXL | TQQQ |
|---|---|---|
| 운용사 | Direxion | ProShares |
| 기초지수 | NYSE Semiconductor Index (30종목) | 나스닥100 지수 (100종목) |
| 순보수 (총보수) | 연 0.75% (0.91%) | 연 0.78% (0.94%) |
| 2026년 기초지수 연율 변동성 | 53.0% | 22.9% |
TQQQ의 정식 이름은 ProShares UltraPro QQQ이고, 나스닥100 지수 하루 성과의 3배를 목표로 합니다. ProShares도 상품 페이지에 하루가 아닌 기간의 수익률은 목표와 크게 다를 수 있다고 적어 둡니다(ProShares TQQQ). 두 상품의 구조는 같고, 차이는 기초지수의 흔들림입니다. 30종목 업종 지수인 반도체 지수가 100종목 나스닥100보다 2배 넘게 흔들렸고, 이것이 2026년 두 상품의 결과를 갈랐습니다.
한국에서 사고팔 때: 사전교육, 예탁금, 세금
TQQQ와 SOXL은 미국 상장 ETF라 국내 증권사의 해외주식 계좌로 삽니다. 해외 레버리지 ETF에는 2025년 12월부터 차례로 두 가지 진입 조건이 생겼습니다. 아래는 금융위원회와 금융감독원 보도자료 기준입니다.
| 조건 | 내용 | 시행 |
|---|---|---|
| 사전교육 | 금융투자협회 금융투자교육원 온라인 교육 1시간 | 2025년 12월 15일 |
| 기본예탁금 | 1,000만 원(원화·외화 예수금과 대용증권 포함) | 2026년 5월 22일 |
두 조건은 해외 레버리지 ETF를 처음 사는 신규 투자자에게만 적용되고, 이미 거래한 적이 있는 투자자는 면제입니다(금융감독원 보도자료, 2025-05-25, 금융위원회 보도자료, 2026-04-21). 기사에 자주 나오는 '현금 3,000만 원, 교육 3시간'은 테슬라 2배처럼 한 종목을 따르는 단일종목 레버리지 상품의 조건(금융위원회 2026-07-16 보도자료)이고, 단일종목 상품은 2026년 8월부터 모의거래도 거쳐야 합니다. 지수를 따르는 TQQQ, SOXL에는 해당하지 않습니다.
국내 증시에는 3배 ETF가 없습니다. 금융위원회는 2026년 1월 국내 상장 ETF·ETN의 레버리지 배율을 지금처럼 ±2배 이내로 유지한다고 밝혔습니다(2026-01-30 보도자료). 국내 상장 2배 상품으로는 나스닥100을 따르는 TIGER 미국나스닥100레버리지(합성), 필라델피아 반도체지수(SOXL과 다른 반도체 지수)를 따르는 TIGER 미국필라델피아반도체레버리지(합성) 등이 있습니다. 2배 상품도 매일 배율을 다시 맞추므로 같은 깎임이 생기고, 같은 흔들림에서 깎임 계수는 3배 상품의 3분의 1입니다.
세금은 해외주식과 같습니다. 1년 동안 판 해외주식(국내 과세 대상 주식 포함)의 이익과 손실을 합친 양도소득에서 250만 원을 빼고 20%(소득세법 제102조, 제103조, 제104조)를 매기며, 지방소득세 2%를 더하면 22%입니다. 신고는 다음 해 5월입니다(제110조). 같은 해의 손실은 다른 해외주식 이익과 합쳐 줄일 수 있지만 다음 해로 넘어가지는 않습니다. 예를 들어 올해 엔비디아에서 1,000만 원을 벌고 SOXL에서 600만 원을 잃은 채 둘 다 12월 안에 팔았다면, 과세 대상은 (1,000만 - 600만 - 250만) = 150만 원, 세금은 33만 원입니다. SOXL을 팔지 않고 해를 넘기면 손실은 합산되지 않아 (1,000만 - 250만) × 22% = 165만 원을 냅니다. 미국 주식은 현지에서 체결 다음 영업일(T+1), 국내 날짜로는 대개 2영업일 뒤 결제되고 양도 시기는 대금을 청산한 날이므로, 연말 매도는 결제일이 해를 넘기지 않는지 증권사 안내로 확인해야 합니다.
레버리지 ETF를 사기 전에 확인할 4가지
아래 표는 기초지수가 1년 뒤 제자리일 때 비용을 빼기 전 깎이는 몫을 근사식 1 - e^(-깎임 계수 × σ²)로 어림한 값입니다. 2026년 SOXX처럼 하루 10%씩 움직이는 날이 섞이면 실제 깎임은 이보다 큽니다.
| 기초지수 연율 변동성 | 3배 ETF | 2배 ETF |
|---|---|---|
| 20% | 약 -11% | 약 -4% |
| 23% (2026년 나스닥100) | 약 -15% | 약 -5% |
| 40% | 약 -38% | 약 -15% |
| 53% (2026년 SOXX) | 약 -57% | 약 -24% |
- 기초지수 변동성으로 1년 깎임을 어림합니다. 위 표에서 들고 갈 지수의 변동성 줄을 찾습니다. 변동성 대신 한 달에 하루 3% 넘게 움직인 날을 세어도 됩니다. 2026년 SOXX는 한 달 평균 약 7일, 나스닥100은 약 1일이었습니다.
- 들고 갈 기간과 정리 기준을 숫자로 적어 둡니다. 몇 주 넘게 들고 갈 거라면 기대 수익을 '지수 × 3'이 아니라 위 표의 깎임을 뺀 값으로 잡고, 손실 한도와 비중 상한을 사기 전에 정합니다.
- 물타기 전에 회복 목표를 지수 상승률로 바꿔 봅니다. ETF 목표 상승률 x에 (1 + x)^(1/3) - 1을 적용한 값이 흔들림이 없을 때도 지수가 올라야 하는 최소치입니다(위 '지금 들고 있다면' 표).
- 12월에는 증권사의 연내 결제 마감 매매일을 확인합니다. 같은 해에 결제된 해외주식 손익만 합쳐집니다(위 세금 문단).
출처
- Seeking Alpha 기사의 TradingView 전재본: tradingview.com/news/seekingalpha:ebcb021a5094b:0-pain-in-tqqq-soxl-may…
- 조선일보, 2026-11-19: n.news.naver.com/mnews/article/023/0004010508?sid=101
- 금융위원회 보도자료, 2026-05-15: fsc.go.kr/no010101/86910
- Avellaneda·Zhang, GARP Risk Professional 2010: math.nyu.edu/inmemoriam/avellaneda/LETFRISKPROF.pdf
- Direxion SOXL 팩트시트: direxion.com/uploads/SOXL-SOXS-Fact-Sheet.pdf
- ProShares TQQQ: proshares.com/our-etfs/leveraged-and-inverse/tqqq
- 금융감독원 보도자료, 2025-05-25: fss.or.kr/fss/bbs/B0000188/view.do?nttId=194292&menuNo=200218
- 금융위원회 보도자료, 2026-04-21: fsc.go.kr/no010101/86751
- iShares SOXX 상품 페이지(NYSE Semiconductor Index): ishares.com/us/products/239705/ishares-phlx-semiconductor-etf
- ProShares 레버리지 펀드 FAQ: proshares.com/resources/geared-faqs
- FINRA, 레버리지·인버스 ETP 안내: finra.org/investors/lowdown-leveraged-and-inverse-exchange-traded-produ…
- FINRA Regulatory Notice 09-31: finra.org/rules-guidance/notices/09-31
- 뉴욕연은 SOFR: newyorkfed.org/markets/reference-rates/sofr
- 연준 FOMC 성명 2026-10-28: federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- Direxion 보유내역 공시(SOFR 3.65%, 2026-07-31): sec.gov/Archives/edgar/data/1424958/000119312526404532/direxionetfssoi_…
- 금융위원회, 국내-해외상장 ETF 비대칭 규제 해소(2026-01-30): fsc.go.kr/no010101/86178
- 금융감독원, 해외 파생상품 투자자 유의(2025-11-16): fss.or.kr/fss/bbs/B0000188/view.do?nttId=207377&menuNo=200218
- 헤럴드경제, 해외 레버리지ETF 1000만원 예탁 22일부터: n.news.naver.com/mnews/article/016/0002645881?sid=101
- 매경이코노미, 반도체지수 급락에 서학개미 레버리지 비상: n.news.naver.com/mnews/article/024/0000109479?sid=101
- 국가법령정보센터 소득세법: law.go.kr/법령/소득세법
- CNBC 2026-11-20 증시: cnbc.com/2026/11/19/stock-market-today-live-updates.html
- CNBC 2026-11-05 증시: cnbc.com/2026/11/05/stock-market-today-live-updates.html
- 조세특례제한법 제91조의26(RIA): law.go.kr/법령/조세특례제한법
- 금융위원회, 단일종목 레버리지 보완방안(2026-07-16): fsc.go.kr/no010101/87353
- 24/7 Wall St, Dip Buyers in Leveraged Tech ETFs(2026-11-03): 247wallst.com/investing/2026/11/03/dip-buyers-in-leveraged-tech-etfs-ar…
- ProShares Trust N-PORT(TQQQ 스왑, 2026-08-31): sec.gov/Archives/edgar/data/1174610/000207169126025355/primary_doc.xml
- Direxion 보유내역 2026-01-31: sec.gov/Archives/edgar/data/1424958/000119312526137763
- SEC, T+1 결제 전환: sec.gov/newsroom/press-releases/2024-62
- 야후 파이낸스 SOXL 시세: finance.yahoo.com/quote/SOXL/history