DECK, Deckers Brands 차트분석
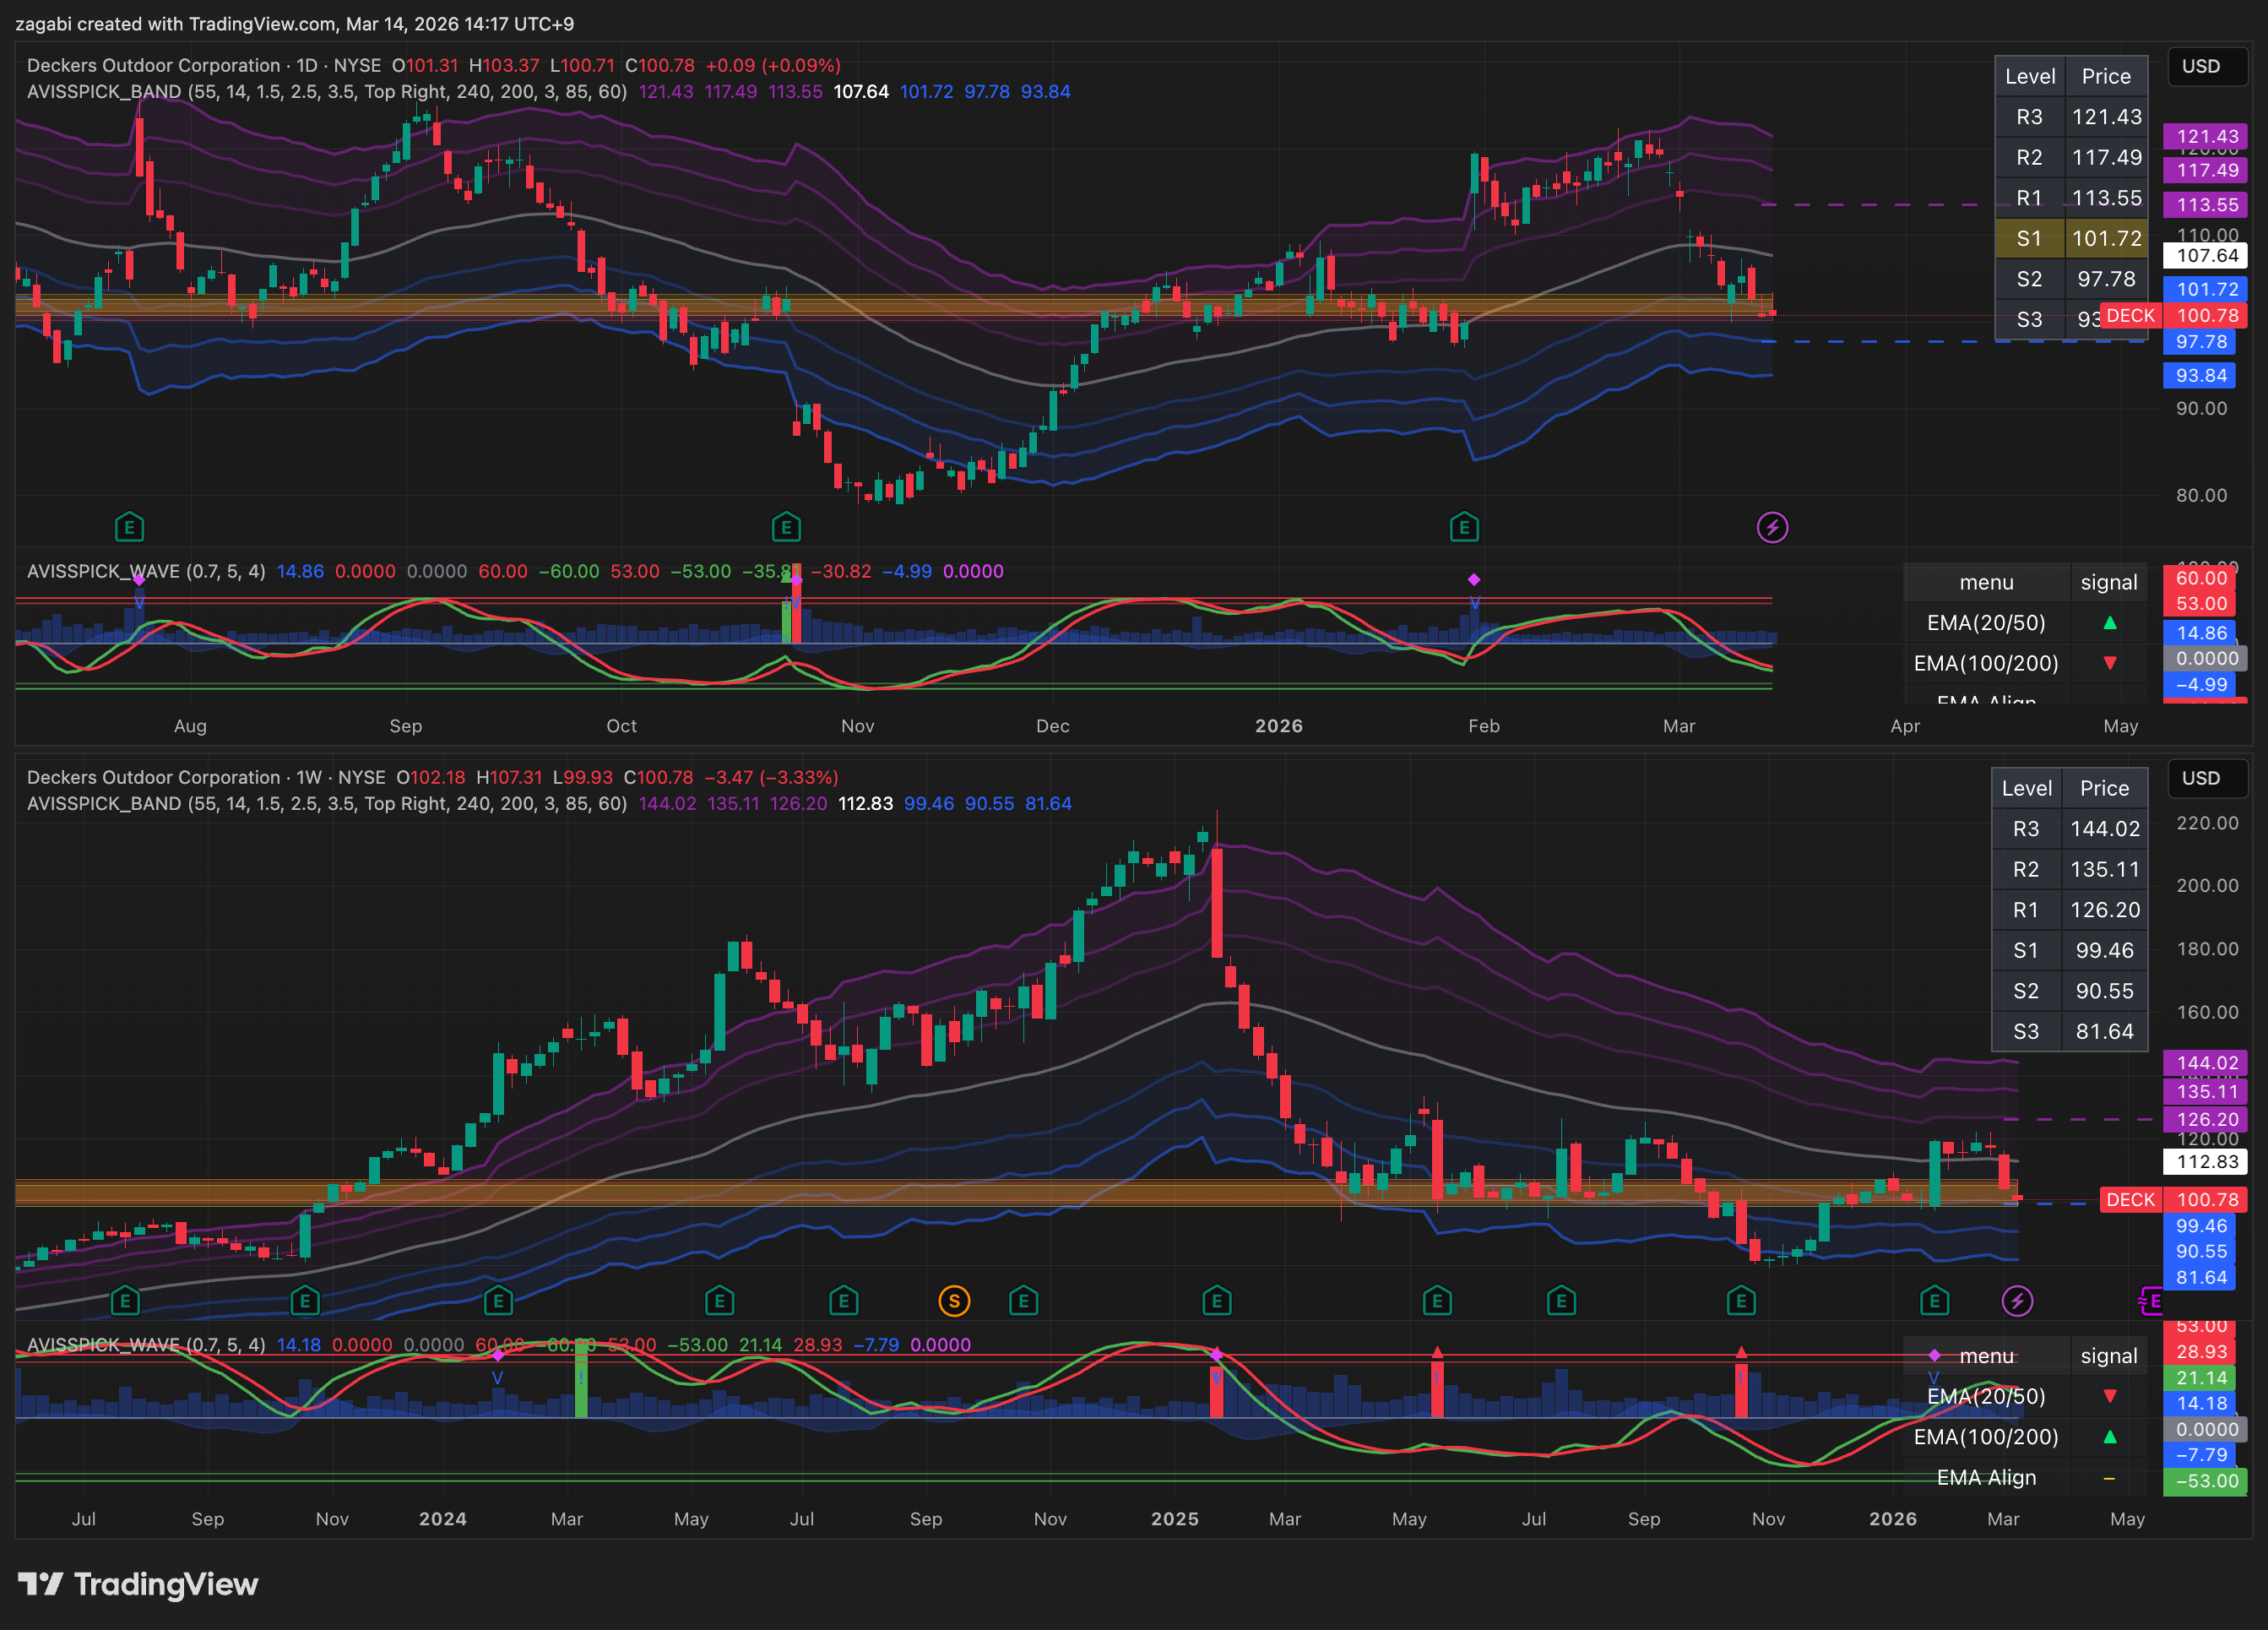
4h, 1d 매물대를 거치고 있는 모습
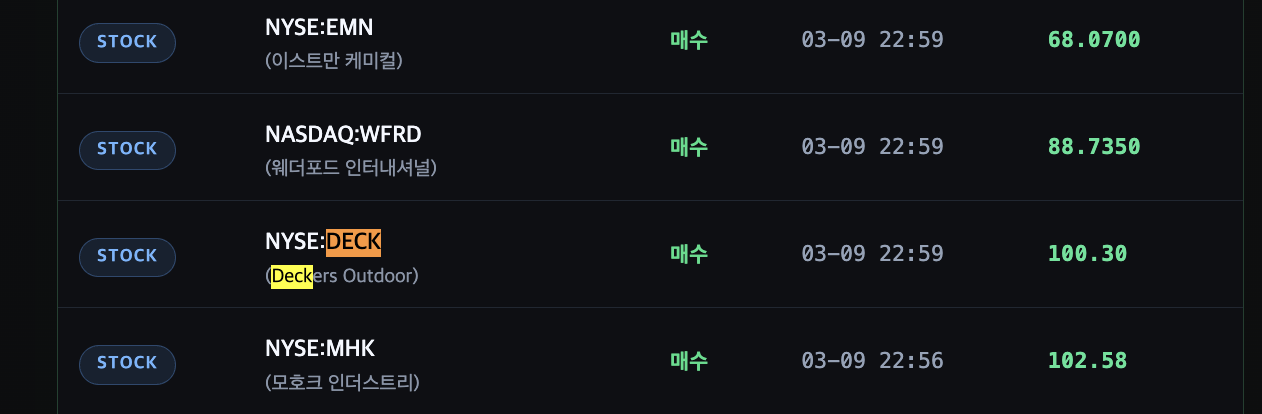
이번에 어비스픽 매수 시그널에 뜬 주식입니다.
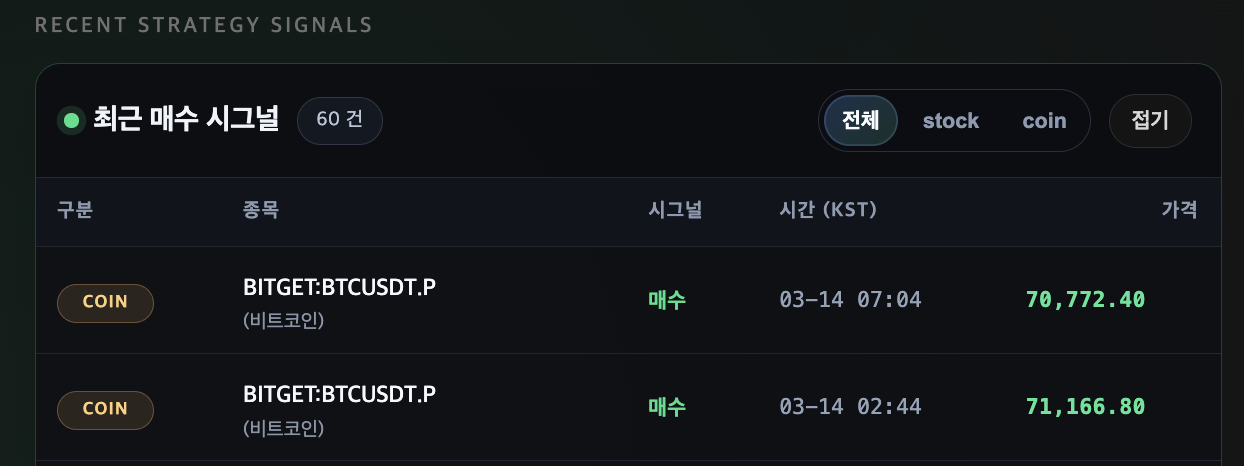
이렇게 어비스픽 매수시그널에 뜬 종목 중에 저는 차트적으로 가장 좋은 종목을 고릅니다.
이후에 분석하고 분할매수로 들어가는 것이죠.
DECK, Deckers Brands 분석
제 한 줄 평은 좋은 회사이지만 시장이 예전의 고성장 프리미엄을 크게 걷어낸 상태라는 것입니다. 지금은 추격 매수형 종목보다는, 실적 확인을 보면서 접근하는 우량 소비재형 종목에 가깝습니다. (ir.deckers.com)
먼저 사업의 본질이 분명합니다. Deckers는 사실상 UGG와 HOKA 두 브랜드가 핵심인 회사입니다. FY2025 매출은 49.86억 달러였고, 그중 UGG 25.31억 달러, HOKA 22.33억 달러였습니다. 계산해보면 두 브랜드 합산이 전체 매출의 약 95.5%입니다. 즉 이 종목의 투자 포인트는 HOKA의 성장성과 UGG의 수익성 유지 여부로 거의 압축됩니다. (ir.deckers.com)
최근 실적은 나쁘지 않지만, 시장이 싫어하는 성장 둔화는 보입니다. FY2026 Q1, Q2, Q3 매출 증가율은 각각 16.9%, 9.1%, 7.1%였고, EPS도 모두 전년 동기 대비 증가했습니다. HOKA 매출은 같은 기간 각각 19.8%, 11.1%, 18.5% 늘었고, UGG는 18.9%, 10.1%, 4.9% 늘었습니다. 즉 회사 전체 성장률은 둔화됐지만 HOKA는 아직 성장 엔진 역할을 하고 있고, UGG는 성장률은 낮아져도 절대 규모가 매우 큽니다. (ir.deckers.com)
제가 좋게 보는 부분은 해외입니다. 국제 매출은 FY2026 Q1, Q2, Q3에 각각 49.7%, 29.3%, 15.0% 증가한 반면, 미국 내 매출은 -2.8%, -1.7%, +2.7%였습니다. 또 DTC comparable sales는 Q1 -2.2%, Q2 -2.9%로 약했지만 Q3에는 +7.3%로 회복됐습니다. 정리하면 미국 소비는 둔했지만 해외가 성장을 방어했고, 브랜드 파워도 완전히 꺾인 모습은 아닙니다. (ir.deckers.com)
재무도 강합니다. 2025년 12월 말 기준 현금은 20.87억 달러였고 차입금은 없었습니다. 또 FY2026 첫 9개월 동안 8.0백만 주를 8.135억 달러에 자사주 매입했고, 이는 회계연도 시작 시점 주식 수의 5%를 넘습니다. 회사는 FY2026 연간 자사주 매입이 10억 달러를 넘을 것으로 예상했습니다. 이런 구조는 변동성 장세에서 하방을 받쳐주는 요소입니다. (ir.deckers.com)
반대로 리스크도 명확합니다. 회사는 완제품 생산을 주로 동남아, 특히 베트남 중심으로 외주하고 있으며, 신발 완제품의 중국 비중은 5% 미만이라고 밝혔습니다. 따라서 관세와 무역정책 변화에 민감할 수밖에 없습니다. 실제로 2025년 5월에는 관세 불확실성 때문에 연간 전망을 제시하지 않았고, 2025년 10월에는 관세가 수요를 해칠 수 있다고 경고하면서 주가가 시간외에서 약 12% 급락했습니다. 반면 2026년 1월에는 예상 순관세 영향치를 약 2500만 달러로 낮추고 연간 가이던스를 상향하면서 주가가 장중 16%까지 급등했습니다. 이 차트가 크게 흔들린 이유가 여기에 있습니다. (SEC)
또 하나는 계절성입니다. 회사는 SEC 공시에서 UGG 매출은 역사적으로 3분기에 가장 크게 발생해 분기 변동성이 크다고 설명합니다. 다만 HOKA는 연중 비교적 고르게 팔리고, HOKA 비중이 커질수록 전체 계절성은 완화될 것으로 보고 있습니다. 그래서 이 종목은 단일 분기 숫자보다 연간 가이던스와 브랜드 믹스를 같이 보는 것이 중요합니다. (SEC)
밸류에이션은 과거 대비 부담이 많이 낮아졌습니다. 현재 주가는 100.78달러, 시가총액은 약 151.1억 달러, trailing P/E는 약 14.5배입니다. 회사의 FY2026 EPS 가이던스 6.80~6.85달러를 적용하면 주가는 대략 14.7~14.8배 수준입니다. 1월 말 Reuters도 DECK의 12개월 선행 PER을 14.57배로 전했는데, 업계 중앙값 13.76배보다는 조금 높았습니다. 제 해석은 이렇습니다. 시장은 이 회사를 싸구려 취급하지는 않지만, 예전처럼 프리미엄 성장주로도 보지 않는다는 뜻입니다. (ir.deckers.com)
차트분석:
차트만 놓고 보면 지금은 100달러 부근이 핵심입니다. 올려주신 주봉과 일봉 모두 99.5~101.7 부근을 중요한 지지 구간으로 시험하고 있습니다. 이 구간을 지키면 113달러대 반등, 더 강하면 126달러대 회복 시도가 가능해 보입니다. 반대로 100달러가 무너지면 주봉상 다음 지지로 90.5달러, 그 아래 81.6달러까지 열립니다. 제 기준에는 지금이 추세 추종 구간은 아니고, 지지 확인 구간입니다.